Domain wintergarten-bau.de kaufen?
Wir ziehen mit dem Projekt
wintergarten-bau.de um.
Sind Sie am Kauf der Domain
wintergarten-bau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wintergarten-bau.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Mucola Klemmmarkise mit LED 300 cm breit Creme Balkomarkise ohne Bohren Sonnenschutz TerrassenüberdachungKlemmmarkise in verschiedenen Größen 150-400 CM Unsere strapazierfähige Klemmmarkise besteht aus witterungs- und UV-beständigem Aluminium und ist bestens für den Außeneinsatz geeignet. Die Balkonmarkise bietet nicht nur einen zuverlässigen Sonnensch94,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
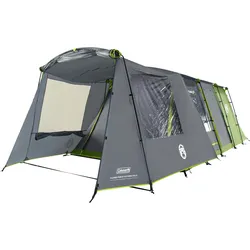
Coleman geschlossener Vorbau 1,80 m Wohnraumerweiterung geeignet für Victoria Falls 4 FamilienzeltColeman geschlossener Vorbau Victoria Falls – Mehr Platz und zuverlässiger Wetterschutz Mit dem geschlossenen Vorbau für das Victoria Falls 4 erweiterst du dein Zelt um einen geschützten Wohn- und Stauraum. Die praktische Erweiterung wird an der Vorderseite des Zeltes befestigt und mit stabilen Clips fixiert, sodass sie schnell einsatzbereit ist. In geschlossenem Zustand bietet der Vorbau vollständigen Schutz vor Wind und Regen und vergrößert den Wohnraum um 1,80 m. Fenster sorgen für Tageslicht im Inneren, während verschweißte Nähte und wetterfestes Material den Komfort auch bei wechselnden Bedingungen erhöhen. Ideal für mehr Ordnung, zusätzlichen Aufenthaltsraum und entspannte Campingtage. Details: Zusätzlicher, geschützter Wohn- und Stauraum Erweitert den Wohnraum um 1,80 m Geschlossene Bauweise für vollständigen Wetterschutz Fenster für Tageslicht im Vorbau Einfache Befestigung an der Zeltvorderseite mittels Clips Passend für das Victoria Falls 4 Familienzelt Technische Daten: Struktur: Tunnel Gestänge: Stahl Außenzelt: Polyester (Polyurethan-beschichtet), feuerhemmend Verschweißte Nähte Wassersäule: 3000 mm Maße aufgebaut: 305 x 285 x 200 cm Höchster Punkt: 200 cm Packmaß: 66 x 19 x 19 cm Gewicht: 10,4 kg Lieferumfang: 1x Geschlossener Vorbau Victoria Falls von Coleman 1x Tragetasche179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
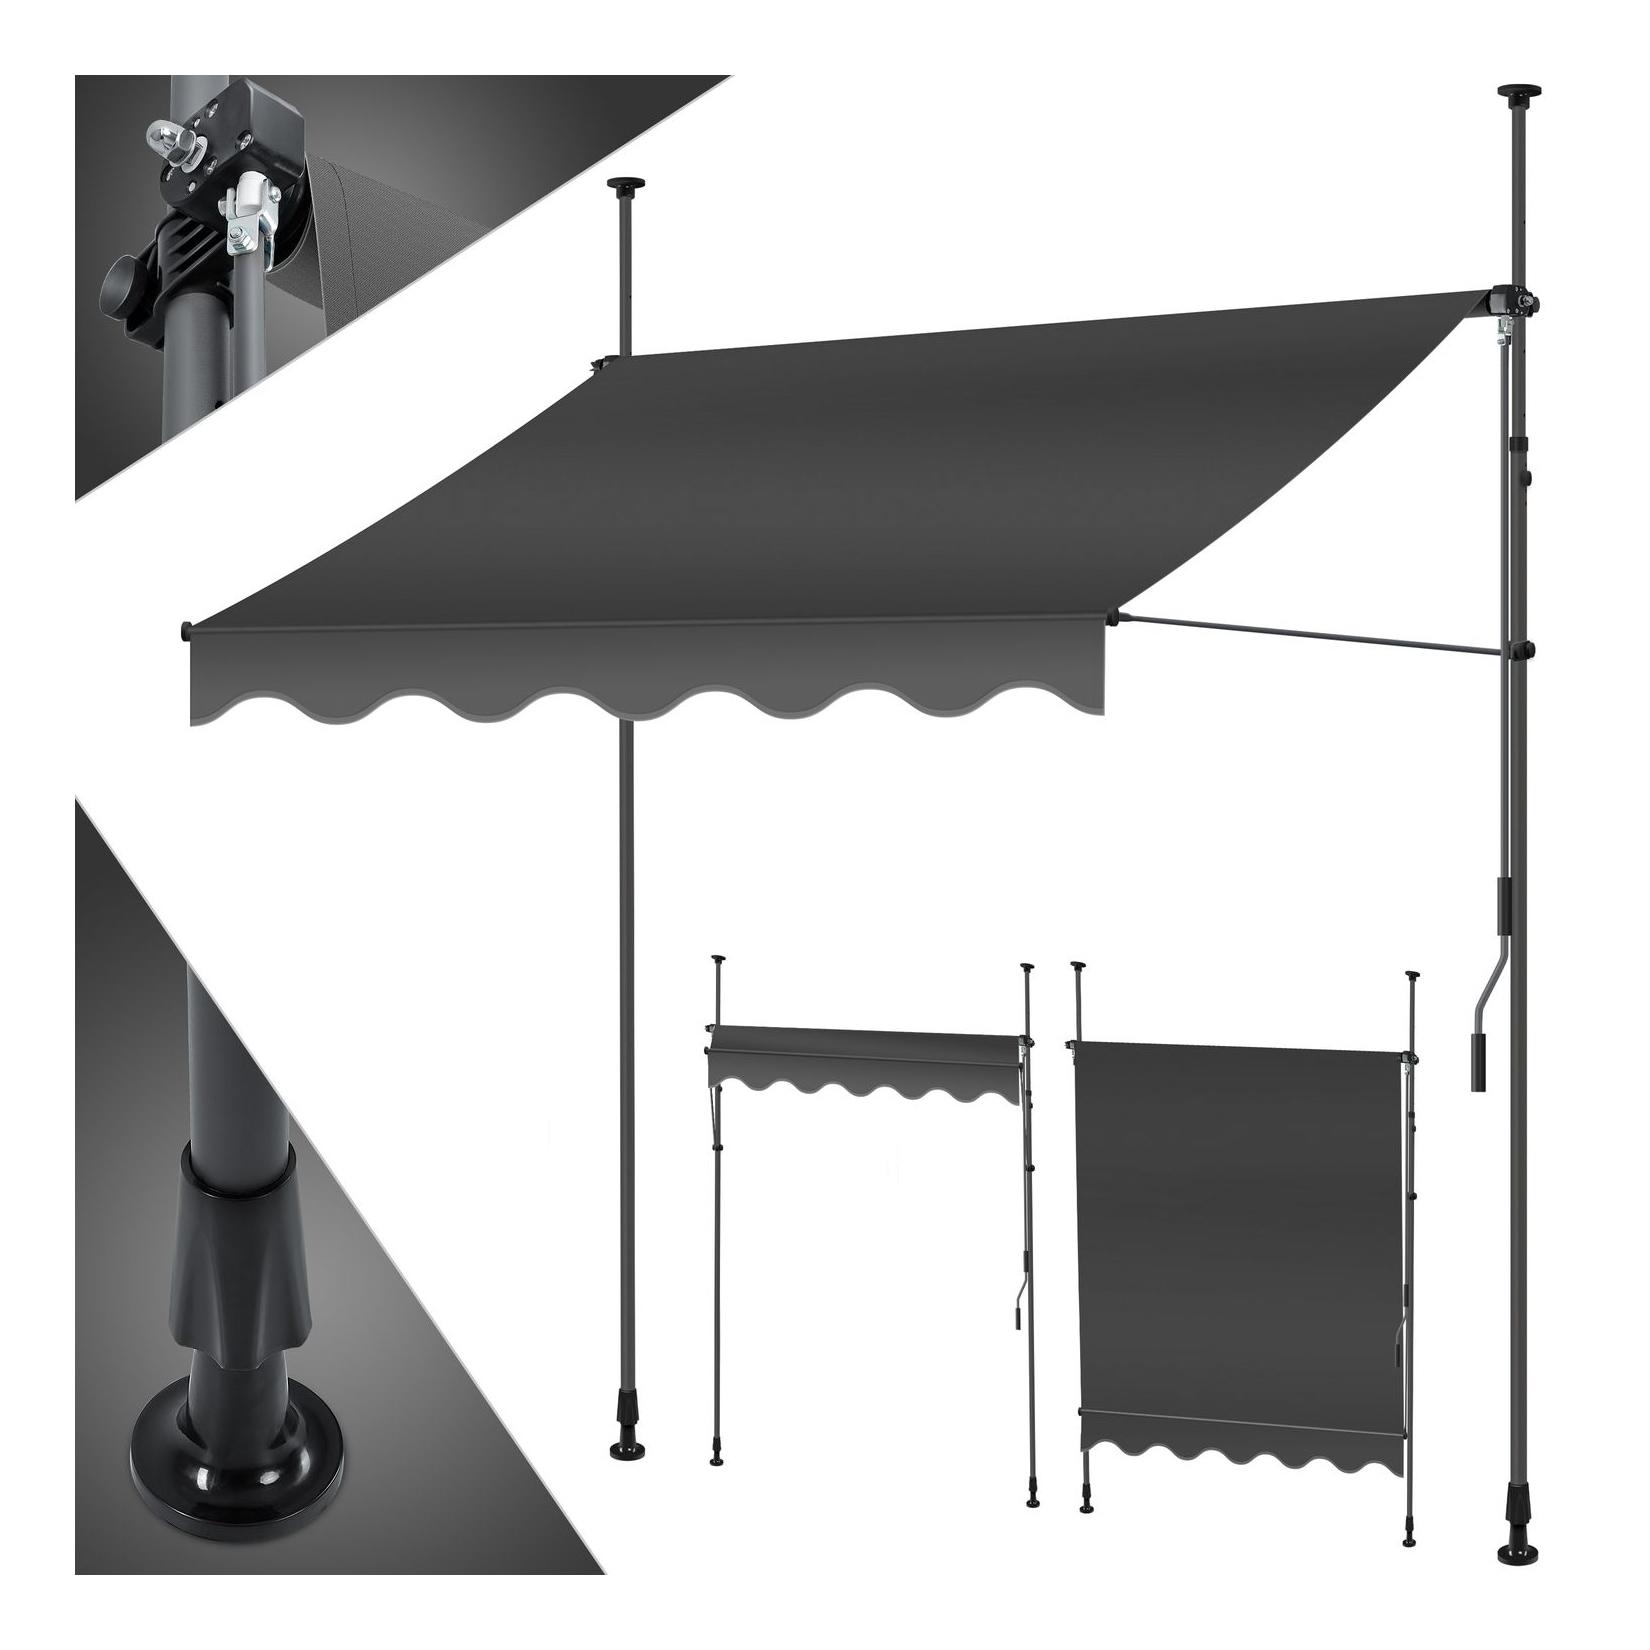
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f79,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Seitenmarkise Windschutz Markise Sichtschutz Sonnenschutz Wintergarten 300 L x H.160cmDer praktische Sichtschutz und Windschutz mit Einroll-Funktion Die Seitenmarkise bietet Ihnen sehr gutren Schutz vor neugierigen Blicken durch Passanten oder Nachbarn. Je nach Größe verdeckt das Gewebe im ausgezogenen Zustand eine Fläche von ca. 160 cm H75,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Roto Dachfenster dreifach Verglasung "Dachdecker Favorit" aus Kunststoff mit Wärmedämmung und EindeckrahmenAktion!!!Beim Kauf von 3x Dachdecker Favorit erhalten Sie ein gratis Roto T-Tshirt mit dazu !Perfekt-Bau steht als offizieller Partner von Roto die gesamte Produkpalette zur Verfügung. Das Original Roto Dachfenster wurde speziell für die preisbewussten Kunden von Perfekt-Bau.eu entwickelt. Das Dachschwingfenster bietet daher eine effiziente Lösung für Ihren Wohnraum unter dem Dach zu einem hervorragenden Preis-Leistungs-Verhältnis und zu gewohnter Roto-Qualität - Marken-Dachfenster aus deutscher Produktion mit Service und Hersteller-Garantie. Roto Dachfenster 3fach Verglasung 'Dachdecker Favorit' aus Kunststoff und Wärmedämmung Uw: 1,1 W/m2KDas Roto Dachschwingfenster überzeugt durch seine Energieeffizienz und Sicherheit zu einem guten Preis. Die Dämmwerte orientieren sich an der Roto R79-Reihe und sind mit diesen identisch. Das Dach-Schwingfenster aus hochwertigem Kunststoff und mit der 3-fach Isolierverglasung kann per Stecksystem einfach und schnell montiert werden.Vorteile:PVC Fenster mit Hohlkammerprofil à stabil, wartungsfrei, haltbar, Langlebigkeit dank reinem Kunststoffprofil 5 Jahre Hersteller-Garantie, „German made“ Qualitätsversprechen für Langlebigkeit und Stabilität des Herstellersbestes Preis – LeistungsverhältnisAußen Farbe: Anthrazit Metallic - Perfekte Komposition mit jeder Dachdeckung, Formvollendetes DesignKeine außenliegenden Schrauben - Kein Wassereintritt (Langlebigkeit)Einstellmöglichkeiten des Flügels / Nachjustierung Eindeckrahmen:Der Eindeckrahmen ist ein unentbehrliches Element für den ordnungsgemäßen Einbau eines Dachfensters in die Dachfläche. Er leitet Regen- und Schmelzwasser um das Fenster herum und schützt es zudem vor Wind. Nur mithilfe eines Eindeckrahmens kann eine absolut dichte Verbindung zwischen Dachfenster und Dach gewährleistet werden. Für das Original Roto Dachfenster 'Dachdecker Favorit' bieten wir Ihnen folgende Eindeckrahmen an:ZIE – für Pfanne oder Ziegel bis 5 cmHZI – für hohe Ziegel über 5 cmEZI - für ebene ZiegelSDS – für Biberschwanz, Schiefer oder Schindel mit durchgehenden SeitenteilenSNO - für Biberschwanz, Schiefer oder Schindel mit NockenMehrfach-Eindeckrahmen:Noch mehr Licht in Ihren Raum bringen? Kein Problem mit dem richtigen Mehrfach-Eindeckrahmen. Kaum mehr Aufwand für ein überwältigendes Lichterlebnis. Mit Zusatzelementen entstehen großzügige Glasflächen, die den herrlich lichtdurchfluteten Räumen nicht nur ein ganz besonderes Ambiente verleihen, sondern dem Bewohner fast schon das Gefühl geben, draußen zu sitzen. Zögern Sie daher nicht und kontaktieren uns. Unsere Fachleute beraten Sie gerne über die verschiedenen Möglichkeiten des Kombinationseinbaus.Eigenschaften:Dachfenster aus hochwertigem Kunststoff (PVC-4-Kammer-Profil), Verstärkung aus verzinkten, kalt gewalzten Stahlprofilen mittig schwingender Fensterflügelmit Wärmedämmungcleveres Stecksystem für eine schnelle und sichere Montage hochwertige und energieeffiziente 3-fach Isolierverglasung, gehärtete Außenscheibeinkl. Eindeckrahmen anthrazit grau, hoher seitlicher Stehfalz bietet Schutz vor Witterung, Wasserableitrinne serienmäßigGriff unten: einhändige Bedienung aller Fensterfunktionen per Griff, Putzstellung geeignet für Räume mit Unempfindlichkeit gegenüber Feuchte, wie Küche und BadLüftung Zwei-Stufen-SpaltöffnungDichtung: 2 x Flügeldichtungzugelassener Dachneigungsbereich: 15-85°, je nach Wahl der EindeckrahmenBitte beachten Sie aufgrund der Wärmedämmung verändert sich das Einbaumaß leicht (entsprechend der Tabelle):Technische Parameter:Uw: 1,1 W/m2K (Wärmedurchgangskoeffizient Fenster)Ug: 0,7 W/m2K (Wärmedurchgangskoeffizient Glas)3-fach Isolierverglasung Schallklasse: 2Innenfarbe: Kunststoff weißAußenfarbe: anthrazit-metallicEinbau in Dachneigung 15 - 85°Einscheiben-Sicherheitsglas außen nach DIN EN 12150 für erhöhten Hagelschutz Hersteller-Garantie:Roto übernimmt 5 Jahre Materialgarantie auf Roto WohndachfensterFenster* gegen Glasbruch infolge Hage bei Fenstern mit ESG-Außenscheibegegen Bruch der Beschlägegegen Bruch des Kunststoffrahmens bei Belastung entsprechend RAL 716/1Roto übernimmt 5 Jahre Garantie: Eindeckrahmen* ausgenommen Elektrokomponenten Sie sind an weiteren Roto -Produkten interessiert - wir bieten das komplette Roto -Sortiment an. Fragen oder schreiben Sie uns einfach, wir erstellen Ihnen ein individuelles Angebot! Putzstellung Dichtungen Eindeckrahmen ZIE Eindeckrahmen HZI Eindeckrahmen SDS Kombi-Eindeckrahmen Spaltlüftung Gewohnte Qualität - Gewohnt Roto388,65 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Mucola Klemmmarkise mit LED 300 cm breit Creme Balkomarkise ohne Bohren Sonnenschutz TerrassenüberdachungKlemmmarkise in verschiedenen Größen 150-400 CM Unsere strapazierfähige Klemmmarkise besteht aus witterungs- und UV-beständigem Aluminium und ist bestens für den Außeneinsatz geeignet. Die Balkonmarkise bietet nicht nur einen zuverlässigen Sonnensch94,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Coleman geschlossener Vorbau 1,80 m Wohnraumerweiterung geeignet für Victoria Falls 4 FamilienzeltColeman geschlossener Vorbau Victoria Falls – Mehr Platz und zuverlässiger Wetterschutz Mit dem geschlossenen Vorbau für das Victoria Falls 4 erweiterst du dein Zelt um einen geschützten Wohn- und Stauraum. Die praktische Erweiterung wird an der Vorderseite des Zeltes befestigt und mit stabilen Clips fixiert, sodass sie schnell einsatzbereit ist. In geschlossenem Zustand bietet der Vorbau vollständigen Schutz vor Wind und Regen und vergrößert den Wohnraum um 1,80 m. Fenster sorgen für Tageslicht im Inneren, während verschweißte Nähte und wetterfestes Material den Komfort auch bei wechselnden Bedingungen erhöhen. Ideal für mehr Ordnung, zusätzlichen Aufenthaltsraum und entspannte Campingtage. Details: Zusätzlicher, geschützter Wohn- und Stauraum Erweitert den Wohnraum um 1,80 m Geschlossene Bauweise für vollständigen Wetterschutz Fenster für Tageslicht im Vorbau Einfache Befestigung an der Zeltvorderseite mittels Clips Passend für das Victoria Falls 4 Familienzelt Technische Daten: Struktur: Tunnel Gestänge: Stahl Außenzelt: Polyester (Polyurethan-beschichtet), feuerhemmend Verschweißte Nähte Wassersäule: 3000 mm Maße aufgebaut: 305 x 285 x 200 cm Höchster Punkt: 200 cm Packmaß: 66 x 19 x 19 cm Gewicht: 10,4 kg Lieferumfang: 1x Geschlossener Vorbau Victoria Falls von Coleman 1x Tragetasche179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f79,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dunnett, Nigel: Naturalistische GartengestaltungNaturalistische Gartengestaltung , Naturalistisches Pflanzdesign ist eine spannende Alternative zur traditionellen Gartengestaltung. Reich an Pflanzen, nachhaltig und gut für die Umwelt, sind naturalistische Gärten schöne, aufbauende Orte, die auf eine Gefühlsreaktion im Betrachter abzielen. In diesem Buch teilt Nigel Dunnett, Pionier dieses Ansatzes, sein Wissen und seine erfolgserprobten Arbeitsmethoden mit Ihnen. Lernen Sie, wie man in naturnaher Weise mit Pflanzen arbeitet, um emotional ansprechende Gärten zu schaffen, an denen man sich das ganze Jahr über erfreuen kann! Viele Fallstudien und Abbildungen verdeutlichen Dunnetts Konzept des natürlichen Pflanzens und helfen, natürlich anmutende Pflanzungen selbst umzusetzen. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20200917, Produktform: Leinen, Autoren: Dunnett, Nigel, Seitenzahl/Blattzahl: 240, Abbildungen: 418 Farbfotos, 24 Zeichnungen, 1 Tabelle, Fachschema: Garten~Gartenbau / Garten~Garten / Kunst, Architektur, Design, Fachkategorie: Die Natur: Sachbuch, Thema: Verstehen, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Gartendesign und -planung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Eugen Ulmer KG, Länge: 261, Breite: 220, Höhe: 25, Gewicht: 1189, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239854955,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mucola Klemmmarkise mit LED Beleuchtung 250 cm breit Grau Balkomarkise ohne Bohren Sonnenschutz TerrassenüberdachungKlemmmarkise in verschiedenen Größen 150-400 CM Unsere strapazierfähige Klemmmarkise besteht aus witterungs- und UV-beständigem Aluminium und ist bestens für den Außeneinsatz geeignet. Die Balkonmarkise bietet nicht nur einen zuverlässigen Sonnensch94,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.